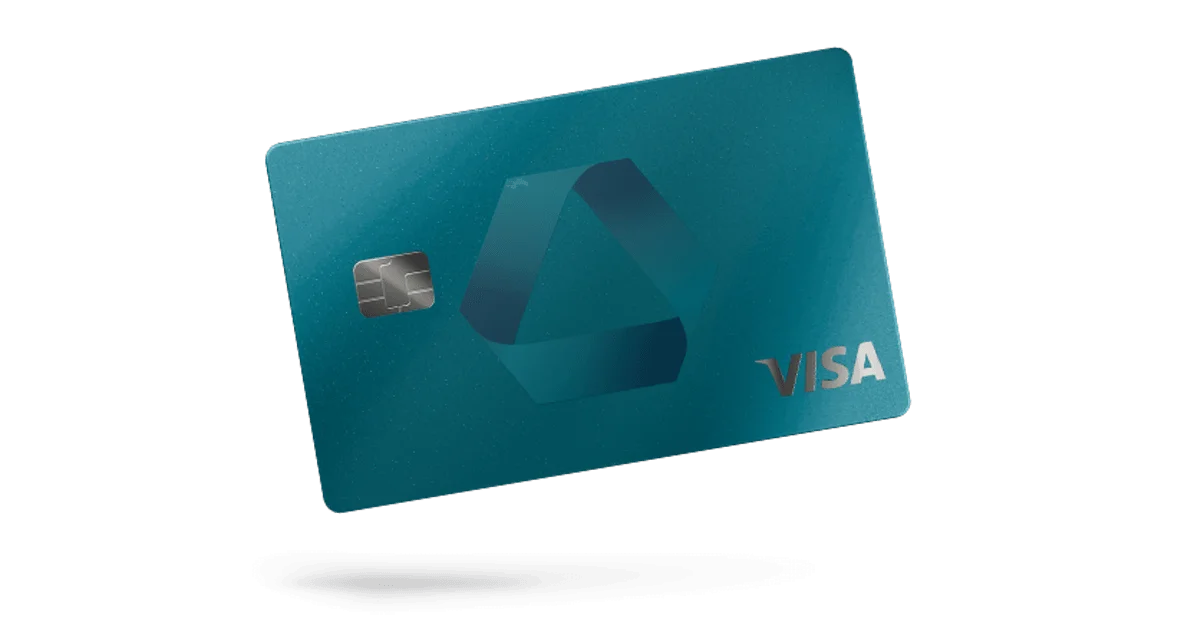
ClassicKreditkarte (Visa) der Commerzbank: Ausführlicher Test und Bewertung
Einführung: Kontext und Wertversprechen der ClassicKreditkarte (Visa)
Die Welt des Zahlungsverkehrs wird zunehmend digitaler, doch der Bedarf an einer zuverlässigen, weltweit einsetzbaren Kreditkarte bleibt unverändert hoch. Die ClassicKreditkarte (Visa) der Commerzbank positioniert sich genau in diesem Segment als vertrauenswürdiges Instrument für den täglichen Gebrauch. Als eine der führenden und traditionsreichsten Großbanken in Deutschland, die historisch als starker Partner für Privat- und Unternehmerkunden auftritt, bringt die Commerzbank hier ein Produkt auf den Markt, das auf Stabilität und breite Akzeptanz setzt. Die direkte Einbindung in das renommierte und globale Visa-Netzwerk stellt sicher, dass Nutzer sowohl im stationären Handel vor Ort als auch im E-Commerce auf eine etablierte und sichere Infrastruktur zurückgreifen können.
Das erklärte Ziel dieser spezifischen Kreditkarte ist es nicht, mit extravaganten Luxus-Features oder komplexen Bonusprogrammen zu glänzen. Vielmehr soll sie ein solides, transparentes und sicheres Fundament für das alltägliche Finanzmanagement bieten. In Zeiten, in denen Verbraucher zunehmend Wert auf die nahtlose Integration von Bankdienstleistungen in ihre mobilen Endgeräte legen, bietet dieses Produkt eine gelungene Brücke zwischen klassischem Banking und modernen Technologien. Durch die Nutzung der offiziellen Applikationen der Bank wird die physische Karte um eine wesentliche digitale Dimension erweitert, die den komplexen Anforderungen der heutigen Zeit absolut gerecht wird. In diesem detaillierten Artikel beleuchten wir alle relevanten Facetten der Karte, von den praktischen Alltagsfunktionen bis hin zu den entscheidenden Gebührenstrukturen.
Umfassende Vorteile und Leistungsmerkmale im Detail
Diese Kreditkarte bietet eine Reihe von gezielten Vorteilen, die darauf ausgelegt sind, den Zahlungsverkehr für den Nutzer so komfortabel, sicher und flexibel wie möglich zu gestalten. Im Fokus stehen dabei vor allem digitale Innovationen und die schnelle Anpassungsfähigkeit an persönliche Bedürfnisse.
- Umfassende Unterstützung digitaler Zahlungen: Die Karte ist vollständig kompatibel mit den führenden mobilen Zahlungssystemen unserer Zeit. Nutzer können die Karte problemlos und schnell in Apple Pay, Google Pay und Garmin Pay hinterlegen. Dies ermöglicht ein schnelles, kontaktloses und besonders sicheres Bezahlen per Smartphone oder kompatibler Smartwatch an nahezu jedem modernen Kassenterminal.
- Praktischer 3-Raten-Service: Ein besonders hervorzuhebender und innovativer Vorteil ist die integrierte Ratenzahlungsfunktion. Größere Einkäufe können über diesen Service nachträglich in drei bequeme Raten aufgeteilt werden. Diese Funktion bietet dem Nutzer eine willkommene finanzielle Flexibilität im Alltag, ohne dass dafür ein separater, zeitaufwendiger Kreditantrag bei der Bank gestellt werden muss.
- Direkte Online-Limitverwaltung: Sicherheit und volle Kontrolle spielen bei der Nutzung von Kreditkarten eine übergeordnete Rolle. Kunden der Commerzbank haben hier die Möglichkeit, ihr persönliches Kartenlimit selbstständig und direkt über die zugehörige Banking-App oder das Online-Portal zu verwalten. Dies erlaubt eine schnelle und unkomplizierte Anpassung an wechselnde finanzielle Bedürfnisse, beispielsweise kurz vor einer größeren Auslandsreise oder für ungeplante Anschaffungen.
- Weltweite Visa-Akzeptanz: Durch die Kooperation mit dem Visa-Netzwerk profitieren die Inhaber von einer enormen globalen Reichweite. Die Karte wird in unzähligen Ländern und an Millionen von Geldautomaten sowie in Geschäften weltweit als verlässliches Zahlungsmittel anstandslos akzeptiert.
Voraussetzungen und Kriterien für die Beantragung
Wer eine Kreditkarte beantragen möchte, muss in der Regel bestimmte finanzielle und formale Grundvoraussetzungen erfüllen. Bei der ClassicKreditkarte (Visa) der Commerzbank werden die genauen Anforderungen hinsichtlich eines festgelegten Mindestalters vom Herausgeber jedoch nicht explizit offengelegt. Ebenso macht das Finanzinstitut in den vorliegenden Daten keine konkreten Angaben zu einem erforderlichen Mindesteinkommen oder bestimmten rechtlichen Anforderungen an den Wohnsitz des potenziellen Antragstellers.
Darüber hinaus werden die exakten Kriterien bezüglich der benötigten Bonität oder des geforderten Schufa-Scores vom Herausgeber nicht im Detail veröffentlicht. Es ist im deutschen Bankenwesen jedoch absolut üblich, dass Antragsteller mindestens volljährig sein müssen und eine grundlegende Bonitätsprüfung durchlaufen. Da diese spezifischen Kriterien hier nicht transparent im Vorfeld gemacht werden, müssen Interessenten den Antragsprozess initiieren, um eine individuelle Bewertung durch die Bank zu erhalten. Dies bedeutet, dass eine endgültige Zusage zur Ausstellung der Karte stets auf Basis der internen, nicht publizierten Richtlinien der Commerzbank erfolgt.
Für wen sich diese Karte eignet (und für wen nicht)
Die Entscheidung für eine spezifische Kreditkarte sollte immer sorgfältig auf Basis des individuellen Ausgabeverhaltens getroffen werden. Die ClassicKreditkarte (Visa) besitzt ein klar definiertes Nutzerprofil. Sie eignet sich hervorragend für pragmatische Personen, die bereits bestehende Kunden der Commerzbank sind oder es gerne werden möchten. Wer sein gesamtes Finanzportfolio mitsamt Girokonto und Kreditkarte in einer einzigen, übersichtlichen Banking-App verwalten möchte, findet hier eine nahtlos integrierbare und komfortable Lösung.
Ebenso ist die Karte ideal für Verbraucher, deren finanzielle Ausgaben sich überwiegend im Inland oder innerhalb der Euro-Zone abspielen. Wenn Sie die Kreditkarte primär für den wöchentlichen Lebensmitteleinkauf, das Tanken oder für das klassische Online-Shopping bei europäischen Händlern nutzen, ist dieses Basismodell absolut ausreichend. Auch technikaffine Nutzer, die großen Wert auf die Nutzung von mobilen Wallets wie Apple Pay oder Google Pay legen, kommen mit diesem Produkt voll auf ihre Kosten.
Es gibt jedoch klare finanzielle Szenarien, in denen sich diese Karte nicht als optimale Wahl erweist. Wer beruflich oder privat regelmäßig außerhalb der Euro-Zone unterwegs ist, sollte dieses Modell mit großer Vorsicht betrachten. Das anfallende Auslandseinsatzentgelt in Höhe von 1,75 Prozent verteuert jeden einzelnen Einkauf in einer Fremdwährung spürbar. Des Weiteren ist die Karte absolut nicht für Nutzer geeignet, die häufig Bargeld am Automaten abheben möchten, da die hohen Fixkosten diesen Vorgang schnell unwirtschaftlich machen. Auch ambitionierte Schnäppchenjäger, die auf der Suche nach umfangreichen Cashback-Systemen oder lukrativen Meilenprogrammen sind, werden mit diesem reinen Bezahlprodukt keinesfalls glücklich werden.
Prämienprogramme, Boni und Zusatzleistungen
Viele moderne Kreditkarten auf dem Markt werben mit äußerst attraktiven Zusatzleistungen, um neue Kunden zu gewinnen und langfristig an sich zu binden. Es ist äußerst wichtig, die Erwartungen an die ClassicKreditkarte (Visa) der Commerzbank in dieser Hinsicht sehr realistisch einzuordnen. Laut den vorliegenden offiziellen Daten des Herausgebers bietet diese Karte bedauerlicherweise keinerlei Prämienprogramme. Es gibt kein integriertes Cashback-System, bei dem Sie für Ihre getätigten Einkäufe prozentual Geld zurückerhalten, und es werden auch keine Punkte oder Flugmeilen für generierte Umsätze gesammelt. Ebenso wird aktuell kein Willkommensbonus für Neukunden in Aussicht gestellt.
Darüber hinaus sind in diesem Standardmodell keine integrierten Versicherungsleistungen wie beispielsweise eine Reiserücktrittsversicherung, eine Mietwagenvollkasko oder eine Auslandsreisekrankenversicherung enthalten. Auch auf exklusive Reise-Privilegien wie den Zugang zu komfortablen Flughafen-Lounges müssen Inhaber dieser Karte vollständig verzichten. Diese Faktoren unterstreichen den klaren Charakter der Karte als reines, zweckmäßiges und funktionales Zahlungsmittel. Wer auf der Suche nach einem umfangreichen Leistungspaket für weltweite Reisen oder exklusive Lifestyle-Einkäufe ist, wird hier nicht fündig und müsste sich nach Premium-Alternativen umsehen.
Anfänglicher Kreditrahmen und Limit-Bedingungen
Das anfängliche Kreditlimit ist für sehr viele Antragsteller ein entscheidender Faktor, da es den täglichen finanziellen Spielraum maßgeblich definiert und einschränkt. Bei der ClassicKreditkarte (Visa) der Commerzbank werden vom Herausgeber im Vorfeld jedoch weder ein minimales noch ein maximales Kreditlimit veröffentlicht. Konkrete Angaben zum anfänglichen Verfügungsrahmen werden nicht offengelegt.
In der gängigen Praxis der Bankenbranche wird das Kreditlimit in der Regel nicht pauschal für alle Kunden gleich vergeben, sondern basiert stets auf einer streng individuellen Einschätzung. Das bedeutet konkret, dass die Bank nach Eingang Ihres Antrags Ihre persönliche finanzielle Situation, Ihr regelmäßiges monatliches Einkommen sowie Ihre allgemeine Bonität detailliert prüft. Aus all diesen Faktoren wird dann ein persönlicher, maßgeschneiderter Verfügungsrahmen abgeleitet. Kunden, die bereits über eine langjährige, positive Geschäftsbeziehung zur Commerzbank verfügen, könnten hierbei unter Umständen von höheren anfänglichen Limits profitieren. Dennoch bleibt abschließend festzuhalten, dass mangels publizierter Grenzwerte keine garantierten Aussagen über die genaue Höhe des Limits im Vorfeld getroffen werden können.
Schritt-für-Schritt-Anleitung zur Beantragung
Die Beantragung der ClassicKreditkarte (Visa) lässt sich bequem und zeitsparend über die digitalen Kanäle der Commerzbank initiieren. Da es sich um ein modernes Finanzprodukt handelt, ist der Prozess weitgehend standardisiert und stark auf Benutzerfreundlichkeit ausgelegt. Befolgen Sie diese grundlegenden Schritte, um den Antragsprozess erfolgreich und zügig zu durchlaufen:
- Informationsbeschaffung und Vorbereitung: Stellen Sie sicher, dass Sie alle relevanten persönlichen Daten, umfassende Informationen zu Ihren finanziellen Verhältnissen sowie ein gültiges Ausweisdokument (Personalausweis oder Reisepass) griffbereit haben.
- Aufrufen der offiziellen Webseite: Besuchen Sie die Produktseite der Commerzbank, um das entsprechende Online-Antragsformular für diese Kreditkarte zu öffnen. Informieren Sie sich dort über die aktuellen Bestimmungen und Vertragsbedingungen.
- Ausfüllen des Formulars: Tragen Sie Ihre persönlichen Daten, Ihre aktuelle Meldeadresse und Ihre Kontaktinformationen sorgfältig und wahrheitsgemäß in die dafür vorgesehenen Felder ein.
- Prüfung und Bestätigung: Kontrollieren Sie alle gemachten Angaben intensiv auf ihre Richtigkeit, um unnötige Verzögerungen oder Ablehnungen im weiteren Ablauf zu vermeiden. Senden Sie das Formular anschließend elektronisch an die Bank.
- Legitimationsverfahren: Schließen Sie den Antrag final durch ein gesetzlich zwingend vorgeschriebenes Identifikationsverfahren ab. Dies kann in der Regel über moderne Verfahren wie VideoIdent oder das klassische PostIdent-Verfahren in einer Filiale erfolgen.
Um den Vorgang direkt zu starten oder sich weitergehend auf der offiziellen Seite des Anbieters zu informieren, klicken Sie bitte hier:
Sieh, wie du sie beantragstNach dem erfolgreichen Abschluss aller genannten Schritte und der positiven Bonitätsprüfung durch die Bank wird Ihnen die physische Karte sowie die separat versendete Geheimzahl (PIN) in der Regel innerhalb weniger Werktage per Post zugestellt.
Vor- und Nachteile der ClassicKreditkarte im Überblick
Um Ihnen eine fundierte und ausgewogene Entscheidung zu ermöglichen, fassen wir die zentralen Stärken und die strukturellen Schwächen der ClassicKreditkarte (Visa) noch einmal übersichtlich zusammen. Diese Gegenüberstellung hilft Ihnen, das Produkt objektiv und sachlich zu bewerten.
Vorteile der Karte
- Digitale Flexibilität: Volle Unterstützung von modernen Zahlungsmethoden wie Apple Pay, Google Pay und Garmin Pay für ein reibungsloses kontaktloses Bezahlen.
- Finanzieller Spielraum: Der praktische 3-Raten-Service ermöglicht eine unkomplizierte Aufteilung größerer Rechnungssummen direkt über die Schnittstellen der Bank.
- Hohe Transparenz: Die intuitive Online-Limitverwaltung über die Commerzbank Banking-App sorgt für optimale Kontrolle und zusätzliche Sicherheit in Ihrem Alltag.
- Globale Reichweite: Dank des renommierten Visa-Netzwerks ist eine exzellente weltweite Akzeptanz im stationären und digitalen Handel stets gewährleistet.
Nachteile der Karte
- Jährliche Fixkosten: Für das Produkt wird eine reguläre Jahresgebühr in Höhe von € 39,90 erhoben, die völlig unabhängig von der Nutzungshäufigkeit zu entrichten ist.
- Teurer Auslandseinsatz: Bei Zahlungen in Fremdwährungen fällt ein Auslandseinsatzentgelt von 1,75 Prozent an, was Reisen außerhalb der Euro-Zone kontinuierlich verteuert.
- Kostenintensive Bargeldabhebung: Abhebungen am Geldautomaten sind mit einer Gebühr von 1,95 Prozent (mindestens jedoch 5,98 Euro) unverhältnismäßig teuer und sollten vermieden werden.
- Keinerlei Zusatzleistungen: Es werden bedauerlicherweise keine Prämienprogramme, Willkommensboni oder integrierten Reiseversicherungen vom Herausgeber angeboten.
Gebührenstruktur und Tarife im Detail
Ein zentraler und oft entscheidender Aspekt bei der Wahl einer Kreditkarte ist die transparente Betrachtung der anfallenden Kosten. Für die Nutzung der ClassicKreditkarte (Visa) erhebt die Commerzbank eine jährliche Grundgebühr in Höhe von € 39,90. Diese Fixkosten fallen auf jährlicher Basis an und müssen vom Karteninhaber getragen werden, unabhängig davon, wie intensiv die Karte im Alltag genutzt wird.
Ein weiterer wesentlicher Kostenpunkt ist das Auslandseinsatzentgelt. Wenn Sie Zahlungen in einer Fremdwährung tätigen – also immer dann, wenn Sie außerhalb der Euro-Zone bezahlen –, wird eine Gebühr in Höhe von 1,75 Prozent auf den jeweiligen Umsatz berechnet. Dies kann bei häufigen Fernreisen oder bei regelmäßigen internationalen Online-Einkäufen in anderen Währungen schnell zu einer spürbaren finanziellen Mehrbelastung führen.
Besonders kritisch und aufmerksam sind die Konditionen bei der Bargeldversorgung am Geldautomaten zu betrachten. Der Herausgeber berechnet hierfür eine prozentuale Gebühr von 1,95 Prozent des abgehobenen Betrags. Dabei gilt jedoch ausnahmslos ein fester Mindestbetrag von 5,98 Euro pro Abhebung. Das bedeutet konkret: Selbst wenn Sie nur einen geringen Betrag von beispielsweise 20 Euro oder 50 Euro am Geldautomaten abheben möchten, müssen Sie zwingend die hohe Mindestgebühr von 5,98 Euro entrichten. Dies macht die Karte für die regelmäßige Beschaffung von Bargeld äußerst unattraktiv und kostspielig. Zu potenziellen Gebühren für verspätete Zahlungen oder Kosten für eine Ersatzkarte werden vom Herausgeber in den vorliegenden Dokumenten keine Angaben gemacht.
Kundenservice und Kontaktmöglichkeiten
Ein kompetenter, freundlicher und schnell erreichbarer Kundenservice ist bei Finanzprodukten von allergrößter Bedeutung. Die Commerzbank stellt den Inhabern der ClassicKreditkarte (Visa) eine sehr professionelle und gut ausgebaute Support-Infrastruktur zur Verfügung. Bei dringenden Fragen, unerwarteten Problemen oder in absoluten Notfällen, wie beispielsweise dem plötzlichen Verlust oder Diebstahl der Karte im In- oder Ausland, können sich Kunden direkt an die zentrale Service-Hotline unter der Telefonnummer +4969580008000 wenden. Ein immenser Vorteil ist dabei die durchgehende Erreichbarkeit: Der telefonische Support steht rund um die Uhr, also 24 Stunden am Tag und 7 Tage die Woche, zur Verfügung. Dies vermittelt ein hohes Maß an Sicherheit.
Zusätzlich zum klassischen telefonischen Kontakt bietet die Bank hochentwickelte digitale Kommunikationswege. Über die offiziellen Banking-Applikationen, die sowohl für iOS-Geräte (im Apple App Store) als auch für Android-Nutzer (im Google Play Store) zum Download verfügbar sind, können Kunden viele alltägliche Anliegen direkt und sicher klären. Diese Apps verfügen über etablierte Sicherheitsverfahren und ermöglichen eine direkte Interaktion mit der Bank. Ob ein spezifischer Live-Chat auf der Webseite angeboten wird, geht aus den vorliegenden Daten nicht explizit hervor, jedoch decken die umfassende 24/7-Hotline und die weitreichenden App-Funktionalitäten die meisten Servicebedürfnisse der Kunden vollumfänglich und verlässlich ab.
Über den Autor
Claire Moreau ist Redakteurin für Verbraucherfinanzen bei Ideias Dobro. Sie schreibt klare und praxisnahe Vergleiche zu Kreditkarten, persönlichen Finanzen und alltäglichen Finanzentscheidungen.