IKEA Family Kreditkarte im Detail: Lohnt sich die Karte der Ikano Bank?
Einleitung: Die IKEA Family Kreditkarte im Detail
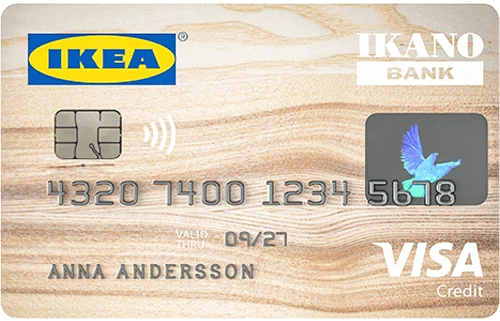
Die Anschaffung neuer Möbel oder die komplette Umgestaltung der eigenen vier Wände erfordert oft finanzielle Flexibilität. In diesem Kontext positioniert sich die IKEA Family Kreditkarte der Ikano Bank als spezialisiertes Zahlungsmittel. Diese Co-Branding-Kreditkarte wird in enger Kooperation mit dem weltweit operierenden schwedischen Möbelhaus angeboten und greift auf das internationale Akzeptanznetzwerk von Mastercard zurück. Herausgegeben wird sie von der Ikano Bank, die als Zweigniederlassung Deutschland in Wiesbaden registriert ist und durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) sowie die schwedische Finansinspektionen streng reguliert wird. Die historische Verbundenheit der Bank mit dem IKEA-Gründer Ingvar Kamprad unterstreicht die tiefe Verwurzelung des Produkts im IKEA-Ökosystem.
Die Karte kombiniert die weltweite Einsatzfähigkeit einer klassischen Mastercard mit den beliebten Vorteilen des IKEA Family Programms. Da sie mit einer Jahresgebühr von € 0,00 ausgegeben wird, stellt sie auf den ersten Blick eine attraktive und kostengünstige Ergänzung für das eigene Portemonnaie dar. Dennoch ist es für Verbraucher unerlässlich, die genauen Konditionen, die Struktur des Bonusprogramms und die spezifischen Regularien der zinsfreien Finanzierung im Detail zu beleuchten. Nur so lässt sich der wahre Wert dieses Finanzprodukts im Alltag objektiv bewerten. In dieser detaillierten Analyse betrachten wir alle wesentlichen Aspekte der Karte, von den Prämien bis hin zu potenziellen Kostenfallen, um Ihnen eine fundierte Entscheidungsgrundlage zu bieten.
Umfassende Vorteile und Leistungen der Karte
Das Leistungsspektrum der IKEA Family Kreditkarte ist konsequent auf die Kernzielgruppe des schwedischen Einrichtungshauses zugeschnitten. Eines der herausragendsten Merkmale ist die Möglichkeit der Null-Prozent-Finanzierung für Einkäufe bei IKEA. Kunden können qualifizierte Einkäufe ab einem Wert von 99 Euro zinsfrei in Raten abbezahlen. Für diese Beträge stehen Laufzeiten von 3, 10 oder 20 Monaten zur Verfügung. Bei noch größeren Projekten, beispielsweise ab einem Einkaufswert von 4.000 Euro, verlängern sich die möglichen zinsfreien Laufzeiten sogar auf 36 oder 48 Monate. Dies bietet eine erhebliche finanzielle Entlastung bei der Neugestaltung des eigenen Zuhauses.
Ein weiterer zentraler Baustein ist die nahtlose Integration in das bestehende Treueprogramm. Inhaber der Kreditkarte profitieren automatisch von allen regulären Vorteilen der IKEA Family Mitgliedschaft. Dazu zählt unter anderem die kostenlose Transportsicherheit, die einspringt, falls erworbene Produkte auf dem Weg nach Hause unbeabsichtigt beschädigt werden. Zudem erhalten Karteninhaber Zugang zu exklusiven Produktrabatten im Einrichtungshaus sowie den beliebten Gratis-Kaffee im IKEA-Restaurant bei jedem Besuch.
Die Kontoverwaltung erfolgt zeitgemäß über digitale Kanäle. Nutzer können ihre Transaktionen und Kontoauszüge bequem über das Online-Banking oder die dedizierte Ikano Bank Secure App (verfügbar für iOS und Android) einsehen und steuern. Für eine hohe Sicherheit bei Einkäufen im Internet sorgt das integrierte 3D-Secure-Verfahren. Einen zusätzlichen Anreiz für verantwortungsvolles Zahlungsverhalten bietet der Treuebonus: Nach sechs aufeinanderfolgenden, erfolgreichen Lastschrifteinzügen honoriert die Bank den Kunden mit einer IKEA Aktionskarte im Wert von 10 Euro.
Voraussetzungen für die Beantragung
Um die Kreditkarte erfolgreich beantragen zu können, müssen Interessenten bestimmte formale Kriterien erfüllen. Zunächst ist ein dauerhafter Wohnsitz in Deutschland eine zwingende Voraussetzung, da die Ikano Bank dieses spezifische Produkt ausschließlich auf dem deutschen Markt vertreibt. Ein weiterer essenzieller Aspekt ist die Bonität des Antragstellers. Wie bei echten Kreditkarten mit einem Verfügungsrahmen üblich, wird eine positive Bonität vorausgesetzt. Dies geht in der Praxis in Deutschland in der Regel mit einer Abfrage bei Auskunfteien wie der SCHUFA einher, um die finanzielle Zuverlässigkeit zu überprüfen.
Interessanterweise werden spezifische Vorgaben zu einem Mindestalter oder einem exakten Mindesteinkommen vom Herausgeber nicht offengelegt. Es gilt jedoch der branchenübliche Standard der Volljährigkeit für den Abschluss von Kreditverträgen. Da die Kreditkarte direkt an das IKEA Family Programm gekoppelt ist, fungiert die Karte gleichzeitig als Mitgliedsausweis. Sie kann sowohl im Onlineshop auf IKEA.de als auch in den physischen Einrichtungshäusern vorgezeigt werden, um sich für die Treuevorteile zu legitimieren.
Für wen sich diese Kreditkarte eignet (und für wen nicht)
Diese Mastercard ist ein stark fokussiertes Finanzinstrument und richtet sich an eine klar definierte Zielgruppe. Sie ist optimal für Verbraucher, die regelmäßig bei IKEA einkaufen und von den filialbezogenen Vorteilen wie dem kostenlosen Heißgetränk, der Transportsicherheit und den spezifischen Produktrabatten profitieren möchten. Insbesondere für Kunden, die einen Umzug planen oder eine teure Einbauküche erwerben, ist die Karte äußerst wertvoll. Die Option, Beträge ab 99 Euro oder 4.000 Euro über mehrere Monate zinsfrei abzustottern, schont die eigene Liquidität maßgeblich. Auch für disziplinierte Zahler lohnt sich die Karte, da sie mit einer Jahresgebühr von € 0,00 dauerhaft kostenfrei geführt wird und den erwähnten Treuebonus für regelmäßige Lastschriften bereithält.
Wer sich nach Alternativen umsehen sollte
Umgekehrt ist die Karte für bestimmte Nutzergruppen wenig bis gar nicht geeignet. Wer eine universelle Kreditkarte für den täglichen Einsatz sucht, um signifikante Cashback-Beträge oder wertvolle Meilen zu sammeln, wird hier schnell an Grenzen stoßen. Es gibt keinerlei Transferpartner für Flugmeilen oder Hotelpunkte. Zudem fehlen jegliche Premium-Vorteile wie Reiseversicherungen oder der Zugang zu Flughafen-Lounges komplett. Wer häufig im Ausland unterwegs ist oder regelmäßig Bargeld am Automaten abhebt, sollte ebenfalls vorsichtig agieren, da die genauen Gebührenstrukturen für diese Einsatzzwecke auf den ersten Blick intransparent bleiben. Nicht zuletzt ist die Karte ungeeignet für Personen, die bei Ratenkäufen die fristgerechte Anmeldung versäumen, da in diesen Fällen hohe Zinsen anfallen.
Bonusprogramm und Rückvergütungen
Das Rückvergütungssystem der Karte ist grundlegend einfach strukturiert, weist jedoch sehr deutliche Limitierungen auf. Nutzer erhalten einen pauschalen Cashback-Satz von 1 Prozent auf alle mit der Karte getätigten Umsätze. Anders als bei vielen Konkurrenzprodukten wird dieser Bonus jedoch nicht als flexible Bargeldgutschrift auf das Referenzkonto überwiesen. Stattdessen wird die Prämie in Form einer IKEA Aktionskarte, also einer Gutscheinkarte, ausgeschüttet. Dies bindet den erzeugten monetären Gegenwert unmittelbar wieder an Einkäufe im schwedischen Möbelhaus.
Ein entscheidender Kritikpunkt an diesem Programm ist die strikte Deckelung der Prämien. Der maximale Bonusbetrag ist hart auf lediglich 30 Euro pro Jahr limitiert. Rechnerisch bedeutet dies, dass nach einem qualifizierten Jahresumsatz von 3.000 Euro die Obergrenze erreicht ist. Jeder weitere Euro, der im Laufe des Jahres mit der Karte umgesetzt wird, generiert keinerlei zusätzliche Rückvergütung mehr. Ein klassischer Willkommensbonus für Neukunden wird vom Herausgeber nicht offengelegt. Der einzige weitere finanzielle Anreiz bleibt der Treuebonus von 10 Euro für ein geordnetes Kontomanagement durch erfolgreiche Lastschrifteinzüge.
Anfängliches Kreditlimit
Bei der Beantragung einer neuen revolvierenden Kreditkarte ist die Höhe des anfänglichen Verfügungsrahmens für viele Verbraucher von zentraler Bedeutung. Bezüglich der IKEA Family Kreditkarte wird ein anfängliches Kreditlimit vom Herausgeber nicht offengelegt. Ebenso wenig werden ein minimaler oder maximaler Kreditrahmen in den öffentlich zugänglichen Basisdaten der Ikano Bank spezifiziert.
In der Praxis der deutschen Kreditvergabe bedeutet dies, dass das individuelle Limit maßgeblich auf Basis der persönlichen Bonitätsprüfung festgelegt wird. Kunden mit einer exzellenten finanziellen Historie erhalten in der Regel einen angemessen hohen Verfügungsrahmen, um auch größere Anschaffungen problemlos abwickeln zu können. Nach Erhalt der Karte lässt sich das persönlich zugewiesene Kreditlimit transparent im Online-Banking oder über die App einsehen.
Schritt-für-Schritt zur erfolgreichen Beantragung
Der Antragsprozess für die IKEA Family Kreditkarte ist weitreichend digitalisiert und auf eine effiziente Bearbeitung ausgelegt. Wenn Sie festgestellt haben, dass die Konditionen zu Ihrem persönlichen Einkaufsverhalten passen, können Sie die Karte bequem von zu Hause aus anfordern. Befolgen Sie diese Schritte für einen reibungslosen Ablauf:
- Starten Sie den Antrag: Klicken Sie auf die nachfolgende Schaltfläche, um direkt zum offiziellen und gesicherten Antragsformular der Ikano Bank zu navigieren: Sieh, wie du sie beantragst
- Persönliche Daten eingeben: Füllen Sie das digitale Formular mit Ihren Angaben aus. Hierzu gehören Name, Ihre deutsche Meldeadresse sowie essenzielle Informationen zu Ihren finanziellen Verhältnissen, die für die zwingende Bonitätsprüfung benötigt werden.
- IKEA Family Status verknüpfen: Falls Sie bereits Mitglied im Treueprogramm sind, tragen Sie Ihre bestehende Nummer ein, um die Accounts zu verbinden. Andernfalls wird die Mitgliedschaft kostenfrei für Sie eingerichtet.
- Legitimationsprüfung: Im Anschluss müssen Sie Ihre Identität verifizieren. Dies geschieht bei deutschen Direktbanken üblicherweise über moderne Verfahren wie VideoIdent oder das klassische PostIdent in einer Postfiliale.
- Vertragsabschluss und Lieferung: Nach der finalen Freigabe durch die Bank wird Ihnen die physische Mastercard postalisch zugestellt. Sobald Sie diese aktivieren, steht sie für Zahlungen bereit.
Vor- und Nachteile auf einen Blick
Um eine fundierte und abschließende Entscheidung treffen zu können, ist eine objektive Gegenüberstellung der produktspezifischen Stärken und Schwächen unerlässlich.
Vorteile:
- Die Kreditkarte ist dauerhaft von einer festen Grundgebühr befreit (Jahresgebühr von € 0,00).
- Sie bietet Zugang zu einer 0% Finanzierung bei IKEA (für Einkäufe ab 99 Euro bzw. 4.000 Euro) über variable und kundenfreundliche Laufzeiten.
- Die automatische IKEA Family Mitgliedschaft ist inklusive und gewährt Vorteile wie Gratis-Kaffee, Rabatte und eine Transportsicherheit.
- Ein zusätzlicher Bonus von 10 Euro (als Aktionskarte) belohnt sechs erfolgreiche, aufeinanderfolgende Lastschrifteinzüge.
- Kostenfreie Nutzung der Ikano Bank Secure App sowie des Online-Bankings inklusive 3D-Secure-Schutz.
Nachteile:
- Ein verhältnismäßig hoher effektiver Jahreszins von 15,75 % fällt an, wenn Ratenzahlungen außerhalb der speziellen Null-Prozent-Aktion in Anspruch genommen werden.
- Die beworbene 0% Finanzierung erfolgt nicht automatisch an der Kasse. Die Einkäufe müssen zwingend innerhalb von 30 Tagen nach dem Kaufdatum aktiv im Online-Banking umgewandelt werden – andernfalls greifen die regulären, hohen Zinsen.
- Das Cashback-Programm ist mit einem Maximalbetrag von 30 Euro pro Jahr (1 % auf maximal 3.000 Euro Umsatz) sehr stark reglementiert.
- Alle gesammelten Prämien werden ausschließlich als IKEA Gutscheinkarten ausgezahlt, was die finanzielle Flexibilität massiv einschränkt.
- Es fehlen jegliche Premium-Zusatzleistungen wie Reiseversicherungen.
Gebühren, Zinsen und Konditionen
Ein detaillierter Blick auf die Gebührenstruktur offenbart, wie sich die Karte finanziert und an welchen Stellen Kunden besondere Vorsicht walten lassen müssen. Die grundsätzliche Bereitstellung der Karte ist überaus günstig, da eine Jahresgebühr von € 0,00 veranschlagt wird. Nutzer profitieren zudem von einer zinsfreien Periode von bis zu 30 Tagen, innerhalb derer alle getätigten Umsätze ohne zusätzliche Kosten vollständig ausgeglichen werden können.
Das größte Kostenrisiko verbirgt sich bei der klassischen Teilzahlung. Nutzen Kunden die Ratenzahlungsfunktion für alltägliche Einkäufe außerhalb der speziellen IKEA-Aktionsfinanzierung, wird ein fixer effektiver Jahreszins von 15,75 % berechnet. Dieser Zinssatz kann bei langfristigen Außenständen eine erhebliche finanzielle Belastung darstellen.
Einige wichtige Kostendetails bleiben in der direkten Übersicht der Basisdaten leider verborgen. Eine konkrete Gebühr für Bargeldabhebungen am Automaten wird vom Herausgeber nicht offengelegt. Gleichermaßen werden Gebühren für den Auslandseinsatz (Fremdwährungsgebühren) sowie Mahngebühren bei verspäteter Zahlung vom Herausgeber nicht offengelegt. Interessenten müssen daher zwingend das ausführliche Preis- und Leistungsverzeichnis der Bank studieren, bevor sie die Karte im Ausland oder am Geldautomaten einsetzen, um unerwartete Überraschungen zu vermeiden.
Kundenservice und Kontaktmöglichkeiten
Für aufkommende Fragen zur Kreditkarte, Unterstützung bei der Umwandlung von Ratenkäufen in die Null-Prozent-Finanzierung oder bei einem Verlust der physischen Karte bietet die Ikano Bank verschiedene Support-Kanäle an. Kunden können den direkten telefonischen Support unter der Rufnummer +4961229990 kontaktieren. Konkrete Servicezeiten für diese Hotline werden vom Herausgeber nicht offengelegt.
Wer digitale Kommunikationswege bevorzugt, findet auf der offiziellen Website unter https://www.ikanobank.de/kontakt umfassende Kontaktformulare sowie Antworten auf häufig gestellte Fragen (FAQ). Ergänzend dazu bietet die hauseigene Ikano Bank Secure App vielfältige Self-Service-Funktionen, mit denen Kunden ihre Abrechnungen einsehen und grundlegende Kontoanpassungen direkt über das Smartphone vornehmen können.
Über den Autor
Claire Moreau ist Redakteurin für Verbraucherfinanzen bei Ideias Dobro. Sie schreibt klare und praxisnahe Vergleiche zu Kreditkarten, persönlichen Finanzen und alltäglichen Finanzentscheidungen.